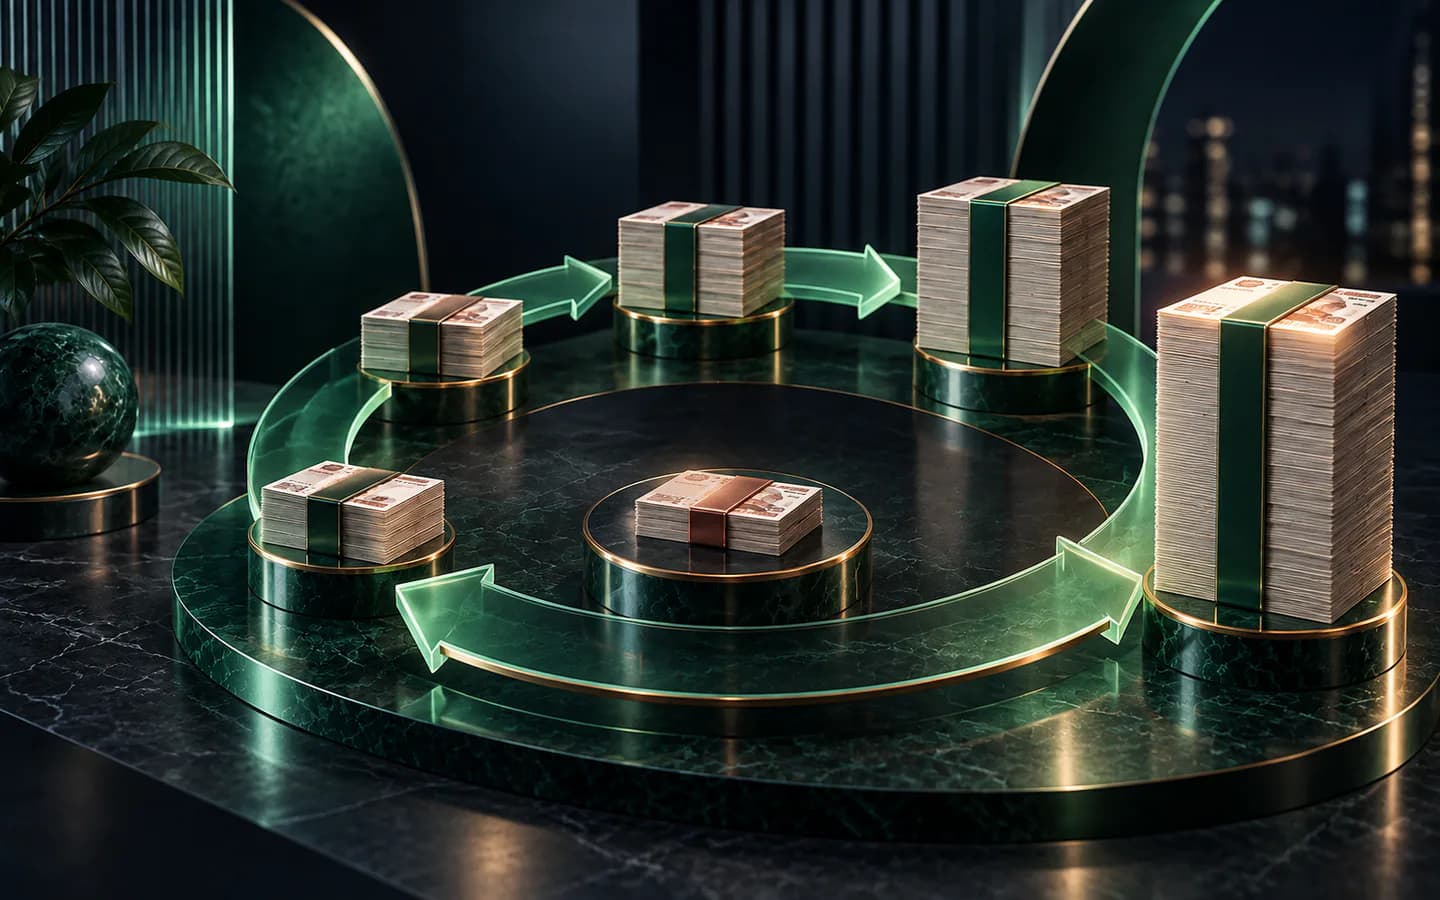
Капитализация процентов: схема, при которой начисленные проценты не выплачиваются вкладчику, а присоединяются к сумме вклада, и со следующего периода проценты начисляются уже на увеличенный остаток. Это и есть сложный процент. Формула короткая: итоговая сумма равна вкладу, умноженному на (1 + годовая ставка / 12) в степени числа месяцев.
Сколько приносит одна и та же ставка с капитализацией и без
Вклад 500 000 ₽ под 16% годовых на год. Без капитализации банк весь срок начисляет проценты на исходную сумму: доход 80 000 ₽. С ежемесячной капитализацией проценты каждый месяц прибавляются к телу вклада, и итог другой: 86 135 ₽. Разница: 6 135 ₽, а эффективная ставка выходит 17,2% годовых вместо 16%.
Эффект накапливается со временем. За полгода тот же вклад с капитализацией обгонит обычный всего на 1 357 ₽: сложному проценту нужно время, чтобы разогнаться.
Где встречается капитализация
Во вкладах: банк прямо пишет это условие в договоре, обычно рядом с порядком выплаты процентов. В накопительных счетах: там проценты на остаток зачисляются раз в месяц и дальше работают сами. А в кредитах механизм оборачивается против вас: у части продуктов просроченные проценты прибавляются к долгу, и он растёт по той же формуле.
Кому капитализация не подходит
Тем, кто живёт на процентный доход и снимает его каждый месяц: при капитализации деньги остаются на вкладе до конца срока. И не спешите с выводами, увидев рекламу вклада с капитализацией: банки нередко ставят по таким вкладам номинальную ставку ниже, чем по вкладам с выплатой процентов. Сравнивайте доход в рублях в калькуляторе вкладов, а действующие ставки: в подборке вкладов. Про налог с процентного дохода рассказали отдельно.
Связанные термины
Эффективная ставка: доходность с учётом капитализации, те самые 17,2% из примера; калькулятор вкладов показывает её для любых условий. Накопительный счёт: счёт с ежемесячным начислением процентов на остаток и свободным снятием денег, сравнили его с вкладом в отдельном разборе.